Gigantes tecnológicas enfrentam rebaixamento de perspectiva de crédito e avaliações especulativas devido a bilionários custos com inteligência artificial.
Os vultosos investimentos em IA estão acendendo um alerta financeiro significativo para grandes nomes da tecnologia, como Meta e Anthropic, que veem suas perspectivas de crédito serem revistas por agências avaliadoras. Esta situação, que se desenrola no cenário global da indústria tecnológica, surge recentemente em meio a um volume bilionário de aportes em infraestrutura e desenvolvimento, levantando questões sobre a monetização futura e a sustentabilidade desses gastos.
Panorama financeiro: o impacto dos investimentos em IA no setor de tecnologia
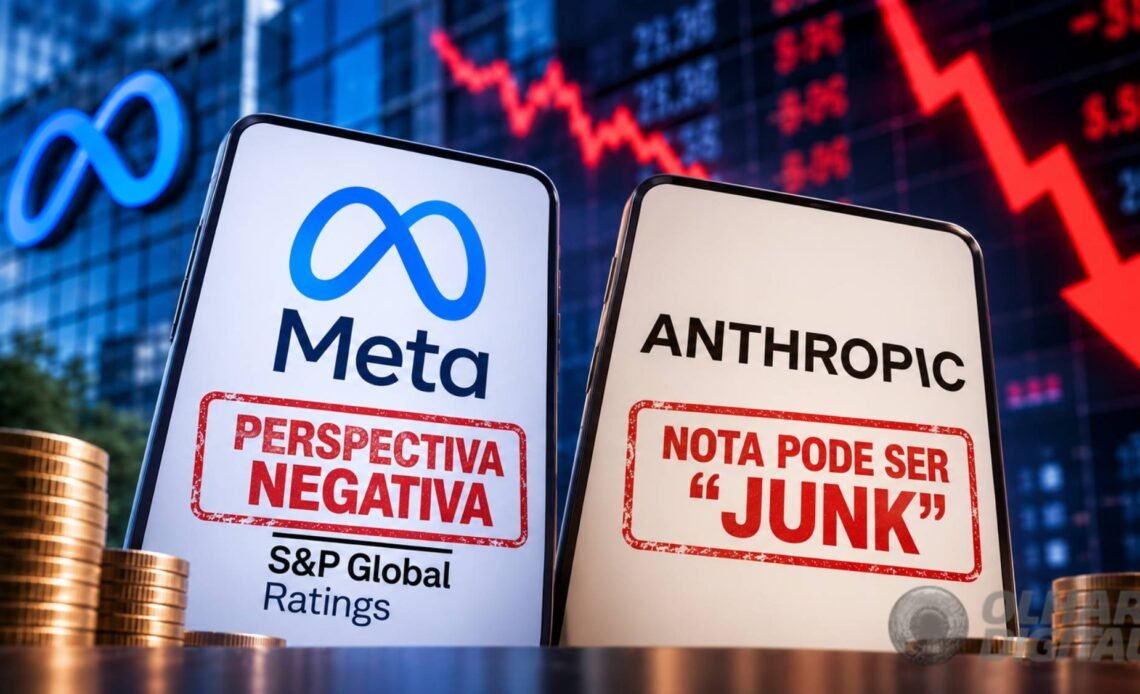
A corrida tecnológica para aprimorar a infraestrutura de inteligência artificial tem gerado uma intensa movimentação financeira, com reflexos diretos na avaliação de risco das principais empresas do segmento. Recentemente, a S&P Global Ratings revisou a perspectiva de crédito da Meta, alterando-a para negativa, enquanto a Anthropic, desenvolvedora do modelo Claude, pode receber uma classificação considerada especulativa antes mesmo de uma eventual abertura de capital. Ambos os casos convergem na preocupação central: a capacidade dessas corporações de converter os aportes bilionários em IA em retornos financeiros robustos, aptos a compensar os custos exponencialmente crescentes. O setor acompanha de perto a evolução, buscando entender os desdobramentos dessa fase de intensa capitalização.
Meta sob a lupa da S&P: perspectiva de crédito revisada
A S&P Global Ratings manteve o rating de crédito da Meta em AA-, mas a mudança de perspectiva de “estável” para “negativa” sinaliza um ceticismo crescente. A agência destacou incertezas relacionadas ao volume elevado de investimentos em IA em infraestrutura e a ocorrência de fluxo de caixa livre negativo pela companhia. Esta reavaliação decorre da dificuldade em prever quando os altos investimentos em IA começarão a gerar retornos financeiros expressivos e consistentes. A S&P questionou especificamente a estratégia de monetização da Meta em relação a competidores que também alocam vastos recursos na construção de data centers avançados. A incerteza paira sobre a eficácia de produtos como o aplicativo de agente de IA Muse e os modelos de IA da empresa em gerar receitas suficientes para cobrir os custos crescentes em tempo hábil.
Até o momento, sabe-se que a S&P Global Ratings revisou a perspectiva de crédito da Meta para negativa, mantendo a classificação em AA-. A decisão reflete a preocupação com os altos investimentos em infraestrutura de IA e a capacidade da empresa de monetizá-los. Para a Anthropic, a expectativa é de uma possível classificação na faixa BB, considerada especulativa, especialmente antes de um IPO, conforme projeção atribuída à Blackstone.
Resposta da Meta e desafios de monetização
Em comunicado oficial, um porta-voz da Meta contestou a interpretação da S&P. A empresa afirmou discordar da avaliação sobre sua capacidade de monetizar as inovações em inteligência artificial, reiterando que enxerga oportunidades significativas tanto em novos produtos quanto em seus negócios existentes. A preocupação da agência reguladora ganhou força após a Meta registrar um fluxo de caixa livre negativo de US$ 2,12 bilhões (aproximadamente R$ 11,66 bilhões) no terceiro trimestre, um marco inédito para a companhia. Além disso, a Meta projeta um investimento de capital entre US$ 135 bilhões e US$ 145 bilhões (cerca de R$ 742,5 bilhões a R$ 797,5 bilhões) até 2026, com uma parcela substancial destinada à expansão de sua infraestrutura de IA. Esses números sublinham a dimensão dos compromissos financeiros.
Planos de financiamento e reação do mercado
A pressão financeira da Meta se manifesta também em seus planos de captação de recursos. Recentemente, a companhia anunciou sua intenção de levantar US$ 95 bilhões (aproximadamente R$ 522,5 bilhões) para financiar suas ambiciosas iniciativas em IA. A estratégia detalha uma primeira captação de US$ 35 bilhões (cerca de R$ 192,5 bilhões) através de ofertas públicas de ações subscritas. Em uma etapa subsequente, a empresa busca angariar outros US$ 60 bilhões (aproximadamente R$ 330 bilhões) por meio de um programa de venda de ações no mercado. A reação dos investidores não foi das mais favoráveis após a divulgação dos resultados trimestrais. Apesar de uma receita que superou as expectativas, as ações da Meta registraram uma queda de 7% imediatamente após o balanço. O mês de outubro terminou com um recuo de 15% nos papéis, configurando o pior desempenho mensal da empresa em quatro anos. A S&P, por sua vez, espera que o crescimento dos investimentos de capital comece a desacelerar a partir de 2028, mas expressou menor confiança na redução dos gastos no ritmo previsto pela empresa.
Os principais envolvidos são Meta, S&P Global Ratings, Anthropic e, indiretamente, investidores e analistas de mercado como Blackstone. A Meta está buscando levantar US$ 95 bilhões em financiamento para seus projetos de IA. A Anthropic, por sua vez, está se preparando para uma eventual abertura de capital. A seguir, o mercado observará de perto a execução dos planos de captação da Meta e a classificação de crédito oficial da Anthropic pós-IPO, com implicações para o custo de capital e a confiança dos investidores.
Anthropic em cenário especulativo: desafios para a família Claude
A situação da Anthropic apresenta uma dinâmica avaliativa distinta. A empresa, renomada pelo desenvolvimento da família de modelos Claude, enfrenta a projeção de uma classificação de crédito na faixa BB após uma potencial abertura de capital. Esta previsão, atribuída à Blackstone e divulgada pelo Financial Times, sugere uma perspectiva consideravelmente menos favorável em comparação com estimativas anteriores, que apontavam para a possibilidade de a companhia alcançar o grau de investimento antes de 2027. Na escala de classificação de crédito, notas abaixo de BBB- são categorizadas como especulativas, frequentemente referidas no mercado como “junk bond”. Empresas enquadradas nessa categoria podem enfrentar obstáculos significativos, como custos de captação de recursos mais elevados, uma vez que os investidores percebem um risco maior de inadimplência. Tal classificação poderia, portanto, dificultar substancialmente o financiamento dos planos de expansão da Anthropic, especialmente os relacionados aos seus contínuos investimentos em IA e pesquisa.
Riscos e oportunidades na fronteira da inteligência artificial
A conjuntura atual sublinha uma fase crítica para o avanço da inteligência artificial. Empresas como Meta e Anthropic, que estão na vanguarda da pesquisa e desenvolvimento, precisam equilibrar a necessidade de inovar com a imperatividade de demonstrar viabilidade financeira a longo prazo. Os desafios não se limitam apenas à captação de recursos ou à avaliação de crédito, mas também à complexidade de transformar inovações tecnológicas de ponta em modelos de negócios sustentáveis e lucrativos. A capacidade de gerar receita a partir de produtos e serviços de IA não é apenas um fator para agências de rating, mas uma bússola para o futuro da indústria. O mercado aguarda por sinais claros de que os trilhões investidos se traduzirão em valor tangível, tanto para acionistas quanto para usuários. A transparência na comunicação dos progressos e a gestão prudente dos riscos serão cruciais.
O futuro da monetização da IA: um teste de resiliência para as big techs
A pressão sobre as avaliações de crédito de gigantes como Meta e a incerteza para players emergentes como Anthropic representam mais do que meros ajustes financeiros; elas sinalizam um teste de resiliência para todo o ecossistema da inteligência artificial. A indústria está em um ponto de inflexão, onde a promessa tecnológica deve ser confrontada com a realidade econômica. A forma como essas empresas conseguirão traduzir seus audaciosos planos de investimentos em IA em fluxos de receita sustentáveis definirá não apenas seu próprio destino, mas também o ritmo e a direção da próxima onda de inovação. Os olhos do mercado estarão fixos na demonstração de modelos de monetização que justifiquem os elevados desembolsos e garantam a confiança dos investidores a longo prazo, moldando as estratégias futuras de financiamento e desenvolvimento em um campo tão promissor quanto desafiador.