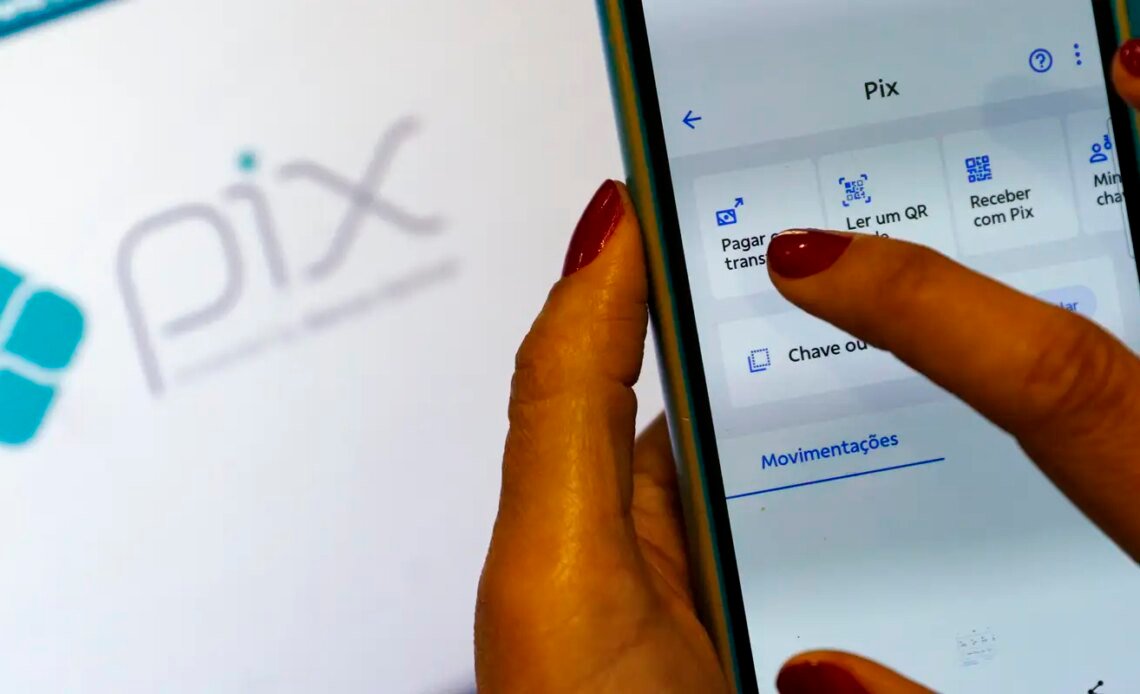
As novas regras do Pix, anunciadas pelo Banco Central do Brasil, prometem uma reestruturação significativa no sistema de pagamentos instantâneos, com foco em segurança, otimização de funcionalidades e aprimoramento da atuação das instituições financeiras. As mudanças visam expandir a versatilidade da ferramenta, reforçar mecanismos de proteção contra fraudes e ajustar as normativas para participantes do sistema. As atualizações chegam em um momento crucial para o Pix, consolidado como um dos pilares da digitalização financeira no país, impactando diretamente milhões de usuários e empresas.
Expansão do Pix automático para contas-salário
Uma das novidades mais aguardadas é a autorização para que o Pix Automático possa ser utilizado em contas-salário. Essa funcionalidade, que entrará em vigor a partir de julho de 2027, representa um avanço na maneira como pagamentos recorrentes, como os próprios salários e outros benefícios, serão processados. A medida simplifica a vida de milhões de trabalhadores, permitindo que seus vencimentos sejam depositados automaticamente via Pix, oferecendo mais agilidade e previsibilidade.
A utilização do Pix Automático em contas-salário elimina a necessidade de agendamentos manuais ou transferências programadas mais complexas, padronizando um modelo de recebimento que já é amplamente adotado em outras modalidades. Para as empresas, significa um processo de folha de pagamento mais eficiente e com custos operacionais potencialmente reduzidos. A iniciativa do Banco Central se alinha com a estratégia de tornar o Pix uma ferramenta cada vez mais completa e integrada ao cotidiano financeiro do brasileiro, desde as transações mais simples até as mais complexas, como o recebimento de rendimentos mensais.
Essa inovação demonstra o compromisso contínuo do regulador em adaptar o sistema às necessidades do mercado e dos usuários, sempre buscando aprimorar a experiência e expandir as possibilidades de uso do meio de pagamento. A previsão de implementação em 2027 confere tempo suficiente para que instituições financeiras e empresas se adaptem tecnologicamente às novas exigências e garantam uma transição suave para todos os envolvidos.
A introdução da cobrança híbrida: boleto e QR Code
Outra importante regulamentação que faz parte das novas regras do Pix é a criação da cobrança híbrida. Essa modalidade inovadora permitirá que um único documento combine as funcionalidades de um boleto tradicional com a praticidade de um QR Code do Pix. O objetivo principal é mitigar a ocorrência de pagamentos indevidos ou em duplicidade, um problema comum que gera transtornos tanto para consumidores quanto para empresas. Essas regras específicas passarão a valer a partir de fevereiro próximo.
A cobrança híbrida representa uma solução elegante para a transição entre os métodos de pagamento legados e o sistema instantâneo. Ao integrar as duas formas de cobrança, o documento oferece flexibilidade ao pagador, que poderá escolher entre escanear o QR Code para um pagamento instantâneo ou utilizar a linha digitável para pagar o boleto de forma tradicional, conforme sua preferência ou conveniência. Isso é especialmente relevante para empresas que lidam com um grande volume de cobranças e buscam eficiência na conciliação de pagamentos.
Para o consumidor, a clareza de um documento unificado reduz a chance de confusões e erros, garantindo que o pagamento seja direcionado corretamente. A expectativa é que essa funcionalidade melhore a experiência de pagamento de contas e contribua para a redução de custos operacionais para emissores de cobrança, otimizando o fluxo de caixa e a gestão financeira de negócios de todos os portes. O Banco Central, ao introduzir essa modalidade, reforça seu papel de impulsionar a inovação com segurança no ecossistema financeiro.
Flexibilização da participação de instituições no sistema
As atualizações regulatórias também abordam a participação de instituições no ecossistema Pix. O Banco Central autorizou a possibilidade de dispensa da participação obrigatória de instituições que possuam mais de 500 mil contas ativas. Essa exceção será aplicada quando o perfil de clientes ou o modelo de negócios da instituição não justificar o acesso direto à infraestrutura do Pix.
Essa medida visa proporcionar maior flexibilidade e adequação regulatória, evitando que instituições com modelos de negócio muito específicos ou bases de clientes particulares sejam oneradas com a manutenção de uma estrutura que não se alinha às suas operações. A decisão demonstra uma abordagem mais granular do regulador, que reconhece a diversidade do mercado financeiro e busca aplicar regras que promovam a eficiência sem comprometer a inovação.
Para as instituições dispensadas, isso pode significar uma redução de custos operacionais e a possibilidade de focar em suas especialidades, enquanto o acesso ao Pix para seus clientes pode ser mantido através de parcerias com participantes diretos do sistema. É uma forma de otimizar a distribuição de responsabilidades e recursos dentro do grande arcabouço do sistema de pagamentos instantâneos brasileiro.
Aperfeiçoamento das regras de adesão e saída de participantes
No que tange à segurança e à governança do Pix, o Banco Central também promoveu ajustes significativos nas regras de adesão e saída de participantes. Essas mudanças visam fortalecer a integridade do sistema e proteger os recursos dos clientes em situações críticas. Entre os aperfeiçoamentos, destacam-se a previsão de suspensão imediata de instituições em liquidação extrajudicial e a adequação dos prazos para a saída ordenada em cenários específicos.
A suspensão imediata de instituições que entram em processo de liquidação extrajudicial é uma medida de proteção essencial. Ela garante que, em casos de grave instabilidade financeira de uma instituição, seus clientes possam ter acesso rápido e seguro aos seus recursos, evitando bloqueios prolongados ou perdas. Essa agilidade na suspensão reflete um esforço do BC para minimizar riscos sistêmicos e preservar a confiança no ambiente de pagamentos.
Os ajustes de prazos para a saída ordenada são particularmente importantes para instituições que não conseguem comprovar o atendimento dos limites mínimos de capital social e de patrimônio líquido. Nesses cenários, a autoridade monetária busca facilitar a retirada dos recursos pelos clientes dessas instituições de forma mais ágil. Além disso, a penalidade de exclusão do Pix passará a ter efeito imediato, eliminando o prazo atual de **30 dias**. Este endurecimento na regulamentação é um indicativo claro do Banco Central de que a conformidade e a solidez financeira são requisitos inegociáveis para a participação plena no sistema Pix, garantindo que apenas entidades robustas e bem capitalizadas operem diretamente na infraestrutura, reforçando a segurança e a estabilidade de todas as novas regras do Pix.
O impacto das novas regras do Pix no cenário financeiro brasileiro
O conjunto de medidas anunciado pelo Banco Central sublinha o dinamismo e a constante evolução do Pix desde o seu lançamento. Ao abordar questões como a expansão de funcionalidades para contas-salário, a introdução da cobrança híbrida e o endurecimento das regras de participação e saída de instituições, o regulador demonstra uma visão estratégica para o futuro dos pagamentos no Brasil. Estas **novas regras do Pix** não apenas aprimoram a ferramenta existente, mas também pavimentam o caminho para sua integração ainda mais profunda na economia.
O impacto dessas alterações transcende a esfera técnica. Para os usuários finais, a promessa é de um sistema mais seguro, com menos chances de erro em pagamentos e maior conveniência no recebimento de salários. Para as empresas, representa a otimização de processos de cobrança e pagamento, potencialmente reduzindo burocracia e custos. Já para as instituições financeiras, os ajustes reforçam a necessidade de solidez e conformidade, garantindo um ambiente mais saudável e competitivo.
Caminhos futuros: o Pix se consolida com mais inovação e segurança
A trajetória do Pix tem sido marcada por uma sucessão de inovações e aprimoramentos, e as recentes modificações implementadas pelo Banco Central são mais um capítulo nessa evolução. Elas reforçam a resiliência do sistema e sua capacidade de adaptação às demandas de uma sociedade cada vez mais digital. O objetivo é claro: garantir que o Pix continue a ser um motor de inclusão financeira, eficiência econômica e segurança para todos os brasileiros. O futuro dos pagamentos digitais no país, inegavelmente, segue sendo moldado por um Pix cada vez mais robusto e multifuncional, com um olhar atento à experiência do usuário e à integridade do sistema financeiro.