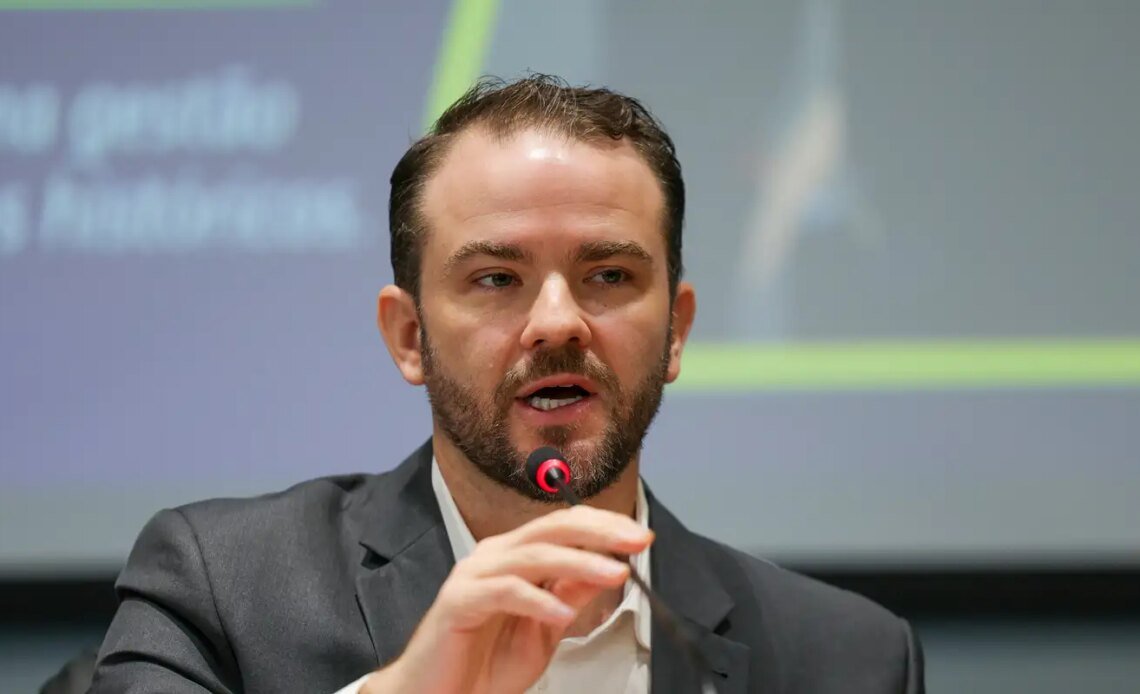
A **alíquota de 11,3% da CBS**, proposta pelo Tribunal de Contas da União (TCU), foi o ponto central de uma audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado Federal. O ministro da Fazenda, Dario Durigan, e outras autoridades, como o presidente do TCU, Vital do Rêgo Filho, e o secretário da Receita Federal, Robinson Barreirinhas, se reuniram recentemente para esclarecer os cálculos e debater os impactos deste novo tributo federal. O encontro, solicitado pelo senador Izalci Lucas (PL-DF), ocorre em meio a intensas pressões do setor produtivo e da Ordem dos Advogados do Brasil (OAB) que exigem transparência e possíveis ajustes no cronograma de transição da reforma tributária, com a Contribuição sobre Bens e Serviços (CBS) prevista para entrar em vigor em 2027.
Essa controvérsia sobre a **alíquota de 11,3% da CBS** destaca a complexidade da implementação da reforma tributária no Brasil. A estimativa, que superou projeções anteriores, acende o alerta para possíveis aumentos na carga tributária e a necessidade de um estudo aprofundado antes de sua consolidação. A expectativa é que os debates no Senado forneçam clareza e busquem um consenso que atenda às expectativas de arrecadação do governo sem comprometer a competitividade da economia.
Contexto da discussão no Senado
A audiência pública na CAE do Senado, realizada nesta semana, teve como objetivo principal desmistificar os critérios que levaram o Tribunal de Contas da União a recomendar o percentual de **11,3468%** para a Contribuição sobre Bens e Serviços. Parlamentares e representantes do setor produtivo expressaram surpresa e preocupação com a alíquota, que é significativamente mais alta do que a estimativa inicial da equipe econômica, que girava em torno de 9,21%. O senador Izalci Lucas (PL-DF), autor do requerimento para a sessão, enfatizou a urgência em entender as bases desses cálculos e o real impacto na economia nacional.
A presença de figuras chave como o ministro Durigan, o presidente do TCU e o secretário da Receita Federal ressaltou a relevância do tema. As discussões não se limitaram apenas aos números, mas também abordaram a viabilidade do cronograma de transição da reforma tributária. A indústria e a OAB, em especial, têm se manifestado em favor de um adiamento da implementação do novo tributo, argumentando que há ainda muitas incertezas e a necessidade de maior previsibilidade para as empresas.
Os números em debate e o impacto esperado
O acórdão do TCU, aprovado no fim do mês passado, recomendou o índice de 11,3468% para a CBS, um valor que gerou considerável apreensão. Esse percentual é mais de dois pontos percentuais superior à estimativa prévia do governo e do mercado. Segundo o senador Eduardo Braga (MDB-AM), relator da resolução que definirá a alíquota, o resultado surpreendeu os legisladores. “Todos nós fomos pegos de surpresa com uma alíquota de 11,3% na CBS. Agora vamos, com responsabilidade, aprofundar esse debate aqui no Senado”, declarou o senador recentemente.
Izalci Lucas também levantou preocupações sobre a carga tributária total, apontando que a soma da projeção da CBS com o Imposto sobre Bens e Serviços (IBS) pode levar a uma alíquota conjunta próxima de **30%**. Esse patamar superaria a trava de 26,5% prevista na Lei Complementar 214, de 2025, o que configuraria um aumento da carga tributária, algo que a reforma prometia não fazer. A discussão é crucial, pois o Senado tem até 15 de dezembro para estabelecer o percentual definitivo por meio de resolução.
O que é a CBS e como funcionará
A Contribuição sobre Bens e Serviços (CBS) representa a parcela federal do futuro Imposto sobre Valor Adicionado (IVA) dual, uma das principais inovações da reforma tributária. Sua função é substituir o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins), simplificando a arrecadação de tributos federais sobre o consumo. O restante do IVA será composto pelo Imposto sobre Bens e Serviços (IBS), que será administrado em conjunto por estados e municípios, substituindo o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS).
Um dos pilares da CBS é o sistema de não cumulatividade. Isso significa que o tributo incidirá sobre o consumo de bens e serviços, mas permitirá que as empresas aproveitem créditos relativos aos impostos pagos nas etapas anteriores da cadeia produtiva. O objetivo é mitigar a chamada “tributação em cascata”, onde um imposto é cobrado sobre a base de cálculo de outro, encarecendo produtos e serviços de forma desproporcional. A eficácia desse mecanismo na prática é um dos pontos cruciais a serem avaliados com a definição da alíquota da CBS.
Detalhes da alíquota de referência
É fundamental entender que a **alíquota de 11,3% da CBS** constitui uma taxa de referência. Esse parâmetro é utilizado para a definição do imposto, mas o percentual efetivamente cobrado pode variar. Essa variação depende de fatores como o tipo de operação e os benefícios fiscais previstos na legislação. Dentre as possibilidades de modulação estão reduções de alíquotas para setores específicos, isenções, hipóteses de alíquota zero e o aproveitamento de créditos tributários acumulados em operações anteriores.
Portanto, o índice de referência não implica, de forma automática, um aumento equivalente nos preços finais para o consumidor. A complexidade reside na forma como essas exceções e benefícios serão aplicados, e se eles serão suficientes para compensar a alíquota de referência e evitar o encarecimento generalizado. Parlamentares já admitiram, na semana passada, a possibilidade de rever isenções caso o IVA ultrapasse o teto de 26,5% estabelecido originalmente na reforma tributária.
O que se sabe até agora sobre a alíquota da CBS
A alíquota de referência da Contribuição sobre Bens e Serviços (CBS) foi recomendada em **11,3468%** pelo Tribunal de Contas da União (TCU). Esse percentual gerou surpresa e questionamentos no Senado e no setor produtivo, que busca esclarecimentos sobre a metodologia de cálculo. A CBS é a parcela federal do futuro Imposto sobre Valor Adicionado (IVA) e substituirá PIS e Cofins. Os debates atuais visam ajustar o valor e o cronograma de implementação.
Quem está envolvido na discussão da alíquota da CBS
Os principais atores são o ministro da Fazenda, Dario Durigan, o presidente do TCU, Vital do Rêgo Filho, e o secretário da Receita Federal, Robinson Barreirinhas. O senador Izalci Lucas (PL-DF) solicitou o debate, e o relator da resolução, senador Eduardo Braga (MDB-AM), tem papel crucial na definição. Indústria e OAB também pressionam por mudanças e maior clareza nos processos de cálculo e aplicação da **alíquota de 11,3% da CBS**.
O que acontece a seguir com a definição da alíquota
O Senado, por meio de uma resolução, precisa estabelecer o percentual definitivo da CBS. O prazo final para essa decisão é 15 de dezembro. Há pressão por revisão da metodologia e possíveis adiamentos, especialmente da indústria. Debates sobre isenções e o percentual máximo do IVA (26,5%) continuarão. A busca é por um equilíbrio fiscal sem comprometer a competitividade econômica do país.
Questionamentos da indústria e especialistas
A Confederação Nacional da Indústria (CNI) tem sido uma das vozes mais proeminentes na contestação da metodologia utilizada pelo TCU para o cálculo da alíquota da CBS. A entidade manifestou preocupação de que o percentual recomendado possa, de fato, resultar em um aumento da carga tributária para o setor produtivo, impactando negativamente a competitividade e os custos de produção no Brasil. A CNI argumenta que a base de dados utilizada pelo TCU, que abrange o período de 2012 a 2021, inclui valores de PIS e Cofins que foram, em diversos momentos, contestados judicialmente devido à inclusão indevida de ICMS e ISS em suas bases de cálculo.
Essa perspectiva da indústria aponta para a necessidade de revisões nas premissas consideradas no cálculo. A entidade sugere, por exemplo, a utilização de dados mais recentes e a reavaliação de aspectos como a expectativa de redução da sonegação fiscal e o tratamento tributário das compras realizadas entre empresas. Especialistas em direito tributário e economia corroboram a visão de que a clareza e a consistência metodológica são primordiais para garantir a segurança jurídica e a previsibilidade fiscal que o setor produtivo tanto demanda para investimentos e expansão.
Impacto na economia e os próximos desafios
A definição da **alíquota de 11,3% da CBS** não é apenas uma questão técnica; ela possui implicações diretas na economia como um todo. Um percentual elevado, somado ao IBS, pode frear o crescimento, afetar o poder de compra e desestimular novos negócios. A promessa da reforma tributária era simplificar e não aumentar a carga fiscal, mas a divergência de estimativas entre o governo, o TCU e o mercado gera incertezas significativas. A atenção agora se volta para as próximas deliberações no Senado e a capacidade de se chegar a um denominador comum que beneficie todos os atores econômicos, especialmente com a proximidade do prazo final de 15 de dezembro para a aprovação da resolução.
O equilíbrio entre a necessidade de arrecadação do Estado e a manutenção da competitividade empresarial é o grande desafio. A forma como a alíquota da CBS será finalmente estabelecida e as compensações previstas para setores específicos ditarão o tom da transição para o novo sistema tributário. Transparência, diálogo e dados atualizados são essenciais para construir uma reforma que realmente impulsione o desenvolvimento sustentável do país.
A reforma tributária: navegando entre expectativas e a realidade da nova carga fiscal
O desfecho do debate sobre a **alíquota de 11,3% da CBS** no Senado será um marco para a reforma tributária brasileira. As decisões tomadas nos próximos dias moldarão o ambiente de negócios e o custo de vida dos cidadãos. A esperança é que, mesmo diante das complexidades, seja encontrada uma solução que promova a simplificação, a equidade e o crescimento econômico, honrando o espírito original da reforma e evitando um aumento indesejado da já elevada carga tributária nacional. A responsabilidade é grande, e o impacto reverberará por muitos anos no cenário econômico do Brasil.