Novo tributo, apelidado de ‘imposto do pecado’, visa impactar consumo e saúde pública.
O Imposto Seletivo, criado pela recente reforma tributária, projeta uma arrecadação de R$ 41,9 bilhões no ano de 2027. Esta estimativa foi detalhada no Projeto de Lei Orçamentária Anual (PLOA), entregue ao Congresso Nacional nesta semana. O novo tributo, popularmente conhecido como “imposto do pecado”, tem como objetivo principal onerar produtos e atividades considerados nocivos à saúde e ao meio ambiente, com a finalidade de desestimular seu consumo e gerar recursos para o erário público.
Origem e propósito do Imposto Seletivo
A instituição do Imposto Seletivo é um dos pilares da reforma tributária aprovada em 2023, que redesenha fundamentalmente o sistema de tributação sobre o consumo no Brasil. Sua criação reflete uma tendência global de desestimular a aquisição de bens e serviços com externalidades negativas, ou seja, que geram custos sociais ou ambientais que não são totalmente internalizados no preço de mercado. No contexto brasileiro, o novo tributo substitui, em parte, o Imposto sobre Produtos Industrializados (IPI) para certos itens, e introduz taxação em categorias até então não abrangidas, como o setor de apostas.
Além da função arrecadatória, que visa fortalecer as contas públicas durante a complexa transição para o novo modelo tributário, o Imposto Seletivo possui uma clara função regulatória. Esta função se manifesta no propósito de influenciar o comportamento do consumidor, direcionando-o para escolhas que sejam menos prejudiciais à saúde individual e coletiva, bem como ao equilíbrio ecológico. É uma ferramenta de política pública que busca internalizar os custos ocultos associados a determinados hábitos de consumo.
Produtos e setores sob mira do novo tributo
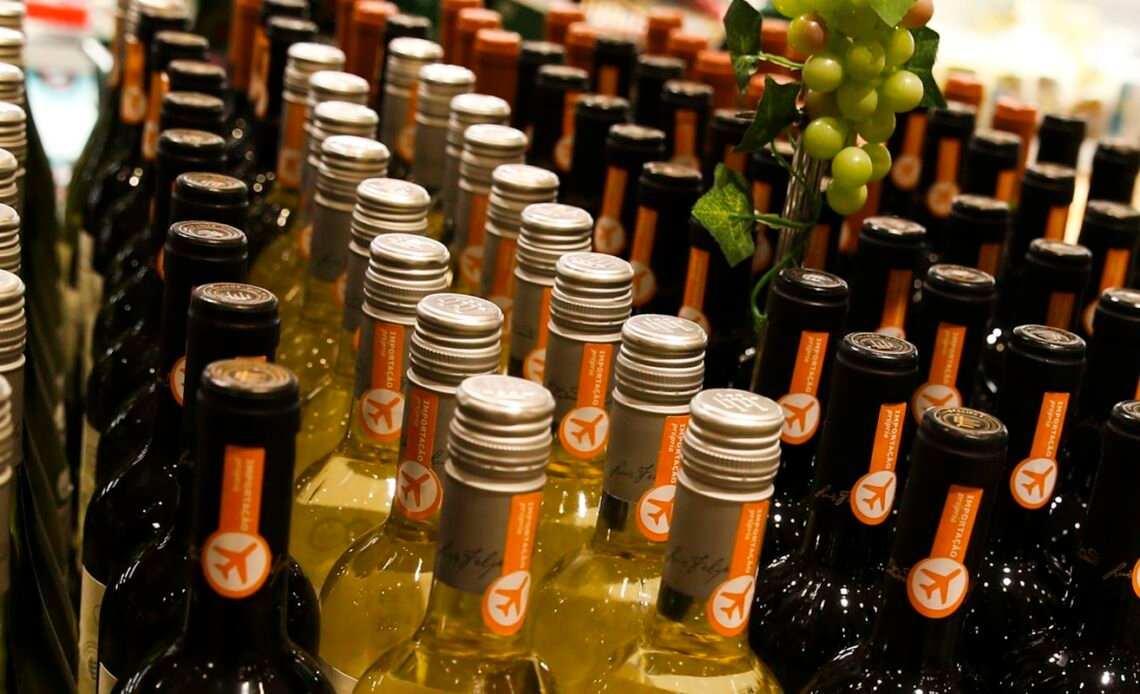
A abrangência do Imposto Seletivo é vasta, englobando uma série de categorias já conhecidas por sua associação com impactos negativos. Entre os produtos de consumo, destacam-se cigarros e outros derivados do tabaco, bebidas alcoólicas, e bebidas açucaradas, como refrigerantes. A inclusão desses itens alinha-se diretamente à preocupação com a saúde pública, dada a vasta literatura sobre os malefícios do tabagismo, do consumo excessivo de álcool e do alto teor de açúcar.
Além disso, veículos são contemplados, com a tributação variando conforme suas características e o nível de emissão de poluentes, incentivando a adoção de tecnologias mais limpas. A extração de bens minerais também será alvo do Imposto Seletivo, refletindo a intenção de compensar os impactos ambientais da atividade. Outro ponto de destaque é a inclusão de loterias, apostas em geral (bets) e jogos de fantasy sports, que representam uma novidade na estrutura tributária e buscam regular e gerar receita de um setor em expansão. É fundamental ressaltar que a regulamentação detalhada desses itens ainda depende de aprovação no Congresso Nacional.
O que se sabe até agora: O Imposto Seletivo deverá arrecadar R$ 41,9 bilhões em 2027, conforme o Projeto de Lei Orçamentária Anual. Ele incidirá sobre produtos e atividades considerados prejudiciais, como cigarros, bebidas alcoólicas, refrigerantes e extração mineral. A medida integra a reforma tributária e busca tanto arrecadar quanto desestimular o consumo desses itens.
A visão do Ministério da Fazenda
Em coletiva para explicar a PLOA, o ministro da Fazenda, Dario Durigan, esclareceu a estratégia por trás da estimativa de arrecadação do Imposto Seletivo. Segundo Durigan, a intenção inicial é assegurar que, durante o período de transição da reforma, a carga tributária aplicada a esses produtos permaneça semelhante à que incide atualmente. Isso visa evitar choques abruptos nos setores econômicos afetados e proporcionar um ambiente de previsibilidade para empresas e consumidores.
A longo prazo, porém, a perspectiva é de que as alíquotas do Imposto Seletivo possam ser ajustadas para intensificar o chamado “efeito regulatório”. Essa etapa posterior permitiria elevações graduais, caso o governo avalie que o desestímulo ao consumo dos produtos nocivos não esteja ocorrendo na intensidade desejada. No que diz respeito às apostas, o ministro destacou que a tributação será inédita, já que as plataformas de “bets” não estão sujeitas ao IPI. A meta é encontrar um ponto de equilíbrio, evitando alíquotas que sejam irrisórias ou, inversamente, tão elevadas que possam impulsionar a migração das operações para a ilegalidade.
Quem está envolvido: O governo federal, por meio do Ministério da Fazenda, propôs a medida. O Congresso Nacional é o responsável por aprovar a regulamentação do Imposto Seletivo. Setores produtivos como tabagistas, fabricantes de bebidas e empresas de apostas são os principais afetados e já manifestam suas preocupações.
Impacto na saúde: a justificativa governamental
A justificativa governamental para a implementação do Imposto Seletivo é fortemente embasada nos altos custos sociais e econômicos gerados pelo consumo de produtos como álcool e tabaco. O Ministério da Saúde, fundamentando-se em estudos da Fundação Oswaldo Cruz (Fiocruz), apontou que o consumo de álcool, em 2019, resultou em R$ 18,8 bilhões em custos. Desse montante, R$ 1,1 bilhão representou despesas federais diretas com hospitalizações e procedimentos ambulatoriais no Sistema Único de Saúde (SUS).
No que tange ao tabagismo, a situação é ainda mais grave. Estima-se que as doenças associadas ao consumo de cigarros gerem R$ 153,5 bilhões em custos anuais. Este valor abrange não apenas as despesas diretas com tratamentos e cuidados de saúde, mas também as perdas de produtividade decorrentes de doenças e mortes prematuras. O Ministério da Saúde detalha que R$ 86,3 bilhões desses custos são indiretos, e compara o cenário com os R$ 8 bilhões arrecadados anualmente em tributos federais sobre cigarros, evidenciando o descompasso entre arrecadação e despesa.
As bebidas ultraprocessadas, como os refrigerantes, também contribuem para esse quadro de custos onerosos ao sistema público de saúde. Projeções indicam que as doenças relacionadas ao seu consumo acarretam aproximadamente R$ 3 bilhões em despesas anuais para o SUS. Esses números robustos servem como principal argumento do governo para justificar a função regulatória do Imposto Seletivo, buscando mitigar esses impactos negativos e promover uma melhor saúde pública.
O Imposto Seletivo e a reforma tributária mais ampla
O Imposto Seletivo não opera de forma isolada, mas sim como parte integrante do novo sistema de tributação sobre o consumo. Sua implementação ocorrerá gradualmente, conforme o cronograma da reforma tributária, que prevê uma transição completa até 2033. A partir de 2027, o Imposto Seletivo coexistirá com a Contribuição sobre Bens e Serviços (CBS), que, por sua vez, unificará o Programa de Integração Social (PIS), a Contribuição para o Financiamento da Seguridade Social (Cofins) e parte do IPI.
As projeções orçamentárias para 2027 indicam uma arrecadação significativa da CBS, estimada em R$ 636 bilhões. Quando somados aos R$ 41,9 bilhões previstos para o Imposto Seletivo, os dois novos tributos devem gerar um total de R$ 677,9 bilhões no ano. Essa robusta projeção de receitas é crucial para a estabilidade e o equilíbrio das contas públicas, especialmente durante a complexa fase de transição para o novo e mais simplificado modelo tributário brasileiro.
Reações do setor produtivo e os riscos em debate
A proposta do Imposto Seletivo não foi recebida sem ressalvas pelos setores econômicos que serão diretamente impactados. Produtores de cigarros, bebidas alcoólicas e outros segmentos alegam que seus produtos já enfrentam uma elevada carga tributária no Brasil, e que novos aumentos podem comprometer severamente suas margens de lucro. Há o temor de que a pressão tributária seja repassada aos preços finais, tornando os produtos menos acessíveis e, consequentemente, reduzindo o volume de vendas.
Representantes da indústria também manifestam preocupação com potenciais demissões e o crescimento do mercado ilegal. Eles argumentam que uma tributação excessiva pode incentivar o contrabando e a produção clandestina, dificultando a fiscalização e corroendo a base tributária legal. O governo, contudo, mantém sua posição de que o Imposto Seletivo terá um papel dual: não apenas arrecadatório, mas essencialmente regulatório, com o propósito de desestimular o consumo de itens que geram custos sociais significativos para a saúde e o meio ambiente.
O que acontece a seguir: A implementação efetiva do Imposto Seletivo depende da aprovação da regulamentação pelo Congresso, processo que ainda não teve início com o envio da proposta específica pelo governo. As alíquotas iniciais buscam manter a carga atual, mas poderão ser elevadas futuramente para intensificar o efeito regulatório sobre o consumo.
Desafios regulatórios e o futuro do consumo no Brasil
A jornada do Imposto Seletivo até sua plena efetivação em 2027 é permeada por desafios, sendo o principal a regulamentação detalhada que definirá as alíquotas e as bases de cálculo para cada categoria de produto ou atividade. O governo precisa navegar entre a necessidade de arrecadação e a busca por um impacto regulatório eficaz, sem sufocar setores econômicos legítimos ou fomentar mercados paralelos. O debate no Congresso Nacional será crucial para moldar o alcance e a intensidade deste novo tributo.
Para o cidadão, o Imposto Seletivo representa uma mudança no custo de vida para certos itens, mas também uma tentativa de internalizar os custos sociais de seus hábitos. O êxito da medida dependerá de uma implementação equilibrada, capaz de cumprir seus objetivos fiscais e de saúde pública, ao mesmo tempo em que minimiza distorções econômicas. O futuro do consumo no Brasil, impulsionado por esta reforma, promete ser um reflexo direto das decisões tomadas nos próximos anos em relação ao Imposto Seletivo.